
立式长轴液下泵市场应用与政策驱动
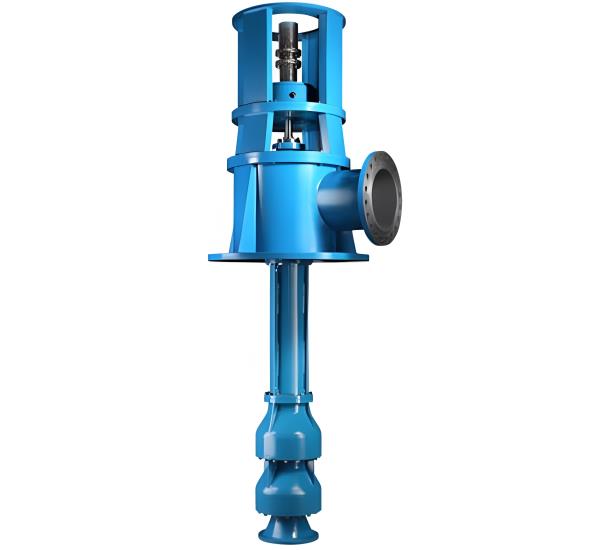
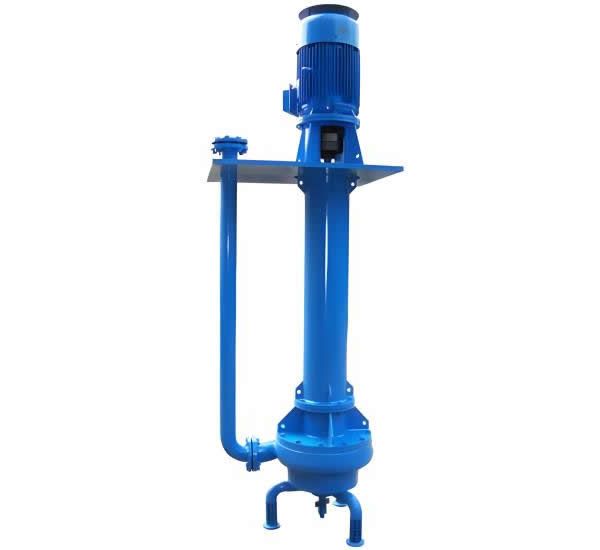
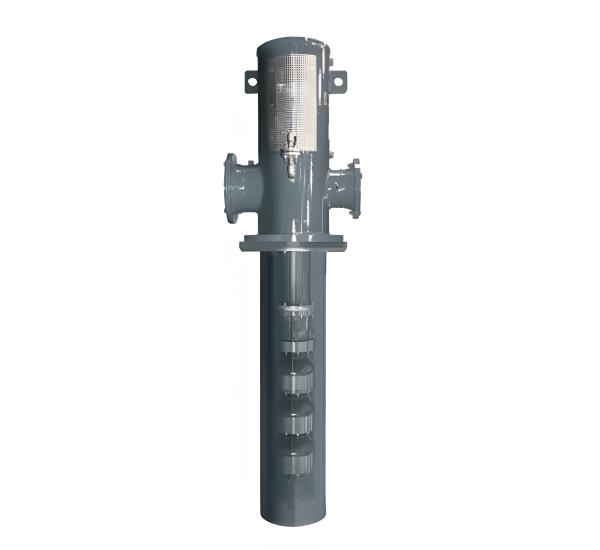
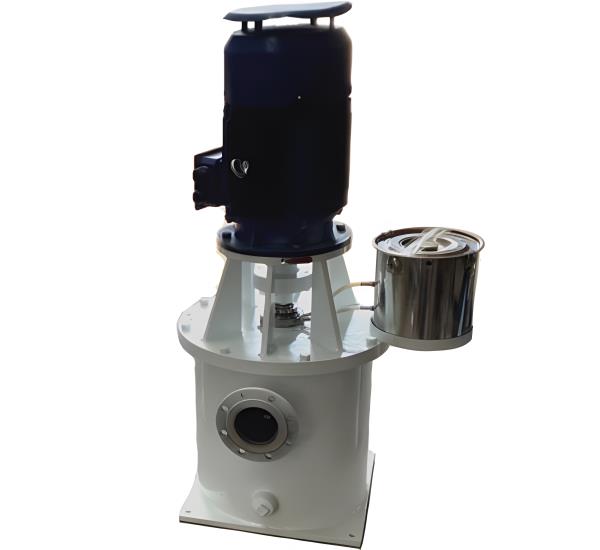
结合此前讨论的头部厂家成本管控、技术迭代、绿色转型的行业背景,当前立式长轴液下泵的市场应用持续拓宽,同时政策端的顶层设计也成为核心增长驱动力,整体行业正处于快速扩容阶段。 环保水处理领域 石油化工与新能源领域 市政与传统工业领域 能效与落后产能淘汰政策 环保与水资源管控政策 安全与泄漏管控政策 在多重因素驱动下,2026年中国立式长轴液下泵细分市场规模预计将达到185.6亿元,同比增长约8.5%,未来五年将以6.8%-7.2%的年复合增长率稳步扩容。立式长轴液下泵市场应用与政策驱动
一、核心市场应用场景
这是当前占比最高的应用场景,产品广泛用于城镇污水处理厂提标改造、工业废水循环利用环节,适配含固体颗粒、强腐蚀性的污水介质输送,2023年该领域的立式液下泵市场占比已达22%,年复合增长率保持在7.5%左右。
在化工场景中用于酸碱、浆料等特殊介质的无泄漏输送,同时随着锂电、光伏产业爆发,该类泵型大量应用于新能源工厂的冷却循环、腐蚀性料液输送环节,成为下游需求增长最快的细分赛道。
覆盖市政给排水、农业灌溉、钢铁冶金烟气脱硫等场景,凭借免抽真空启动、占地面积小的优势,成为深水位取水、工况恶劣的液体输送的首选设备。二、核心政策驱动因素
随着《工业能效提升行动计划》深入实施,针对液下泵的专用能效强制性国家标准预计2026年全面落地,对标欧盟ISO9906:2012二级精度,将直接淘汰约30%的低效落后产能,同时催生大量存量设备的更新替换需求。
《工业废水循环利用实施方案》要求重点行业规模以上工业企业水重复利用率提升至94%以上,叠加钢铁、石化行业超低排放改造政策,直接拉动耐腐蚀、耐磨损长轴液下泵在废水处理、烟气脱硫环节的刚需增长。
《化工企业泄漏管理规范》对泵机的机械密封寿命和泄漏率提出强制要求,推动行业从普通密封向零泄漏的磁力驱动密封技术转型,高端密封型产品的市场份额预计2026年将突破40%。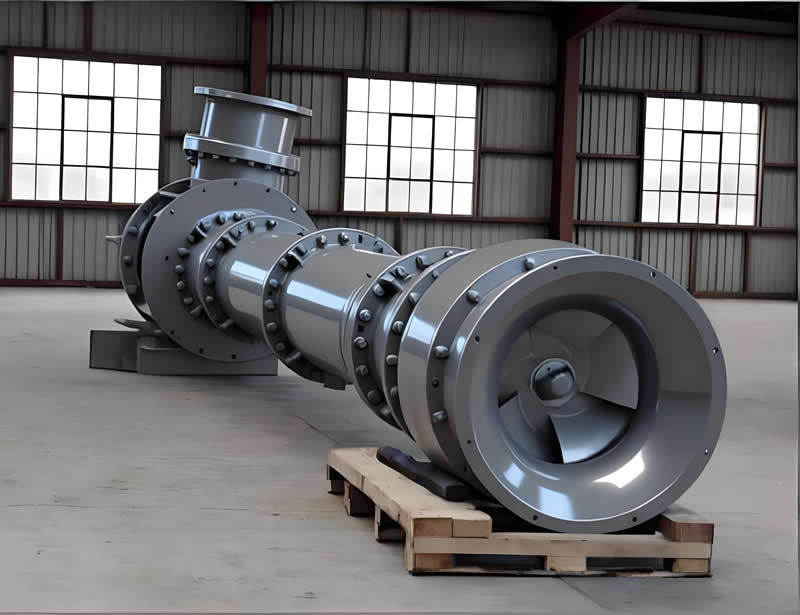


 移动官网
 官方微信
 工商信息